
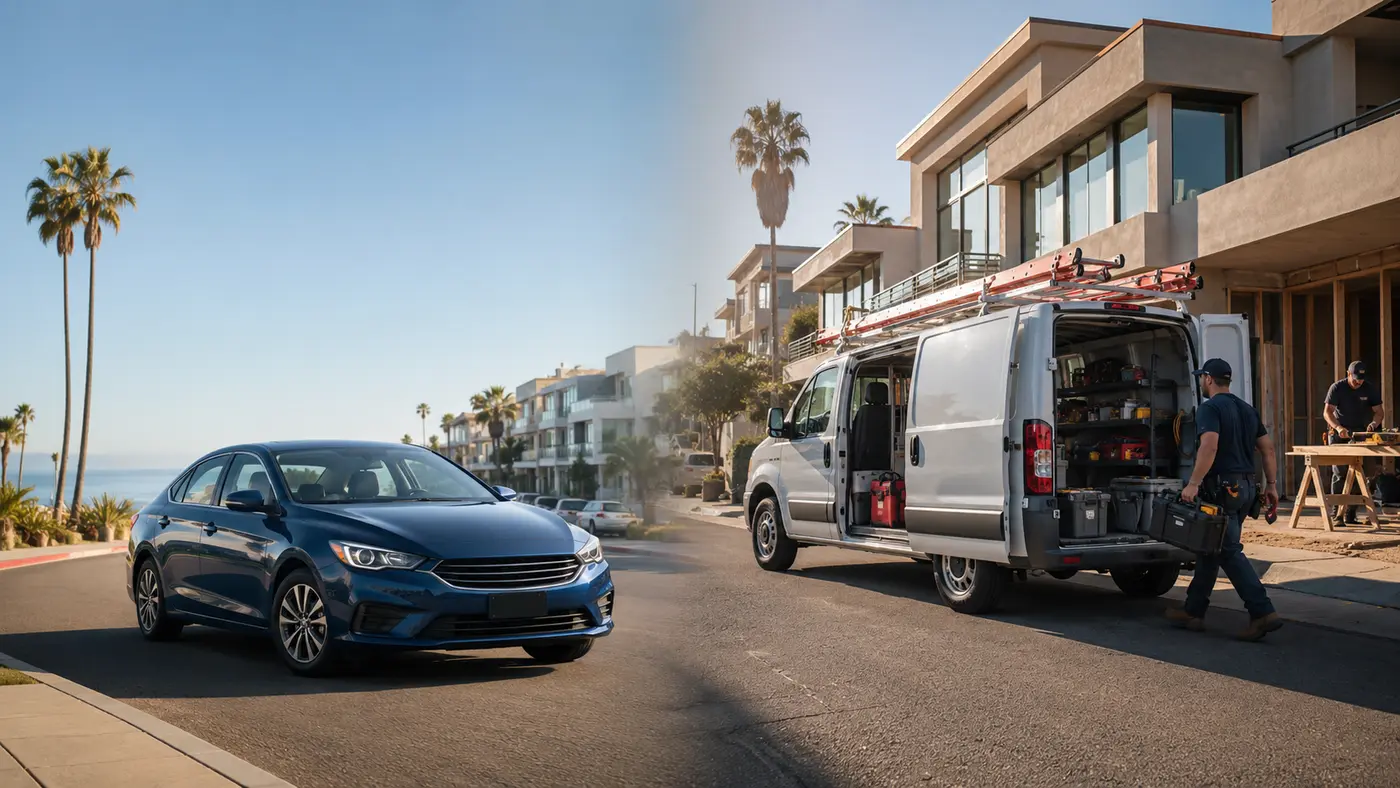
Un negocio puede necesitar seguro de auto comercial cuando es dueño del vehículo, lo manejan empleados o se usa regularmente para entregas, transporte pagado, herramientas, equipo o mercancía. Las aseguradoras pueden tratar de manera distinta los viajes al trabajo o una diligencia comercial ocasional. La póliza correcta depende del propietario, uso, conductores, vehículo, contratos y términos de la póliza.
Las pólizas personales y comerciales atienden riesgos distintos
El seguro de auto personal generalmente está diseñado para individuos, conductores del hogar y uso particular. El auto comercial atiende riesgos del negocio. Según la cobertura y los símbolos de autos cubiertos, una póliza comercial puede cubrir vehículos específicos del negocio, alquilados o no propios.
El auto comercial no es simplemente un seguro personal más caro. El negocio puede necesitar responsabilidad civil, daños físicos, automovilista sin seguro o cobertura para autos alquilados o no propios. Ningún paquete cubre automáticamente todo vehículo o actividad.
Señales para pedir una revisión comercial
Pida una revisión si el negocio es dueño del vehículo, lo manejan empleados, hace entregas frecuentes, transporta personas por pago, lleva herramientas o inventario considerable, remolca por trabajo o un contrato exige límites de auto comercial.
Cuando un empleado usa su auto personal para trabajar, el negocio puede necesitar responsabilidad civil para autos alquilados y no propios. Esa cobertura generalmente protege el interés del negocio. No reemplaza la póliza personal del empleado ni cubre automáticamente daños a su carro.
Los viajes por aplicación, reparto de comida, mensajería y transporte pagado requieren atención especial. Las pólizas personales pueden excluir uso comercial o transporte remunerado. Informe cuándo está activa la aplicación, qué transporta y qué cobertura ofrece la plataforma.
La clasificación del seguro y el registro del DMV no son iguales
El DMV de California define “vehículo comercial” para fines de registro. La suscripción de seguros usa las definiciones de la póliza y los datos reales del riesgo. La clasificación del DMV por sí sola no decide si una póliza personal o comercial cubre una pérdida.
Asimismo, comprar auto comercial no cumple automáticamente todos los requisitos del DMV, transportistas, permisos, trámites o contratos. Los vehículos grandes, transporte de pasajeros, materiales peligrosos y operaciones interestatales pueden enfrentar reglas adicionales.
Ejemplo práctico de un contratista
Imagine que un electricista tiene una camioneta a su nombre, la usa diariamente en obras, lleva herramientas y a veces permite que un empleado la maneje. Debe informar el título, uso, equipo, radio de operación, conductores y contratos. Podría corresponder una póliza comercial. No informar el uso puede crear problemas de elegibilidad o reclamo.
Qué reunir antes de pedir una cotización
Reúna el registro y VIN de cada vehículo, datos de propiedad o arrendamiento, domicilio donde se guarda, radio de operación, millaje, uso, equipo, datos de conductores, historial de pérdidas y límites contractuales. Informe remolques, equipo fijo, entregas, pasajeros, autos de empleados usados para trabajar y vehículos que el negocio renta o pide prestados.
¿Tiene preguntas sobre sus opciones o requisitos de seguro? Llame o envíe un mensaje de texto a Street Smart Insurance Solutions al (714) 736-9048. Nuestro equipo puede ayudarle en inglés o español.
Fuentes Oficiales
Cuando esté listo, empiece con nuestra seguro de auto comercial. También puede leer seguro para food trucks, conceptos de compensación laboral y reglas de seguro del DMV.